

2025年度潜江市财政投资评审中心部门决算公开
潜江市财政投资评审中心
2025年度部门决算
目 录
第一部分 潜江市财政投资评审中心概况
一、部门主要职责
二、机构设置情况
第二部分 潜江市财政投资评审中心2025年度部门决算表
一、收入支出决算总表
二、收入决算表
三、支出决算表
四、财政拨款收入支出决算总表
五、一般公共预算财政拨款支出决算表
六、一般公共预算财政拨款基本支出决算明细表
七、政府性基金预算财政拨款收入支出决算表
八、国有资本经营预算财政拨款支出决算表
九、财政拨款“三公”经费支出决算表
第三部分 潜江市财政投资评审中心2025年度部门决算情况说明
一、收入支出决算总体情况说明
二、收入决算情况说明
三、支出决算情况说明
四、财政拨款收入支出决算总体情况说明
五、一般公共预算财政拨款支出决算情况说明
六、一般公共预算财政拨款基本支出决算情况说明
七、政府性基金预算财政拨款收入支出决算情况说明
八、国有资本经营预算财政拨款支出决算情况说明
九、财政拨款“三公”经费支出决算情况说明
十、机关运行经费支出说明
十一、政府采购支出说明
十二、国有资产占用情况说明
十三、预算绩效情况说明
十四、专项支出、转移支付支出情况说明
第四部分 其他需要说明的情况
第五部分 名词解释
第六部分 附件
第一部分 潜江市财政投资评审中心概况
一、部门主要职责
财政投资评审是财政职能的重要组成部分,主要职责
1.负责起草拟定财政投资评审管理制度和相关规定;
2.负责政府投(融)资项目的概(预)算、竣工财务决算的审核,评价审查项目的完成情况;
3.承担财政投资评审工作中有关课题的研究,提出加强财政性投资项目监督的政策建议;
4.负责财政投资评审协作机构的管理及评审数据库建设;
5.完成上级财政部门所委托的评审任务。
二、机构设置情况
从单位构成看,潜江市财政投资评审中心部门决算由实行独立核算的潜江市财政投资评审中心本级决算和0 个下属单位决算组成。
第二部分 2025年度部门决算表
(见附件)
第三部分 2025年度部门决算情况说明
一、收入支出决算总体情况说明
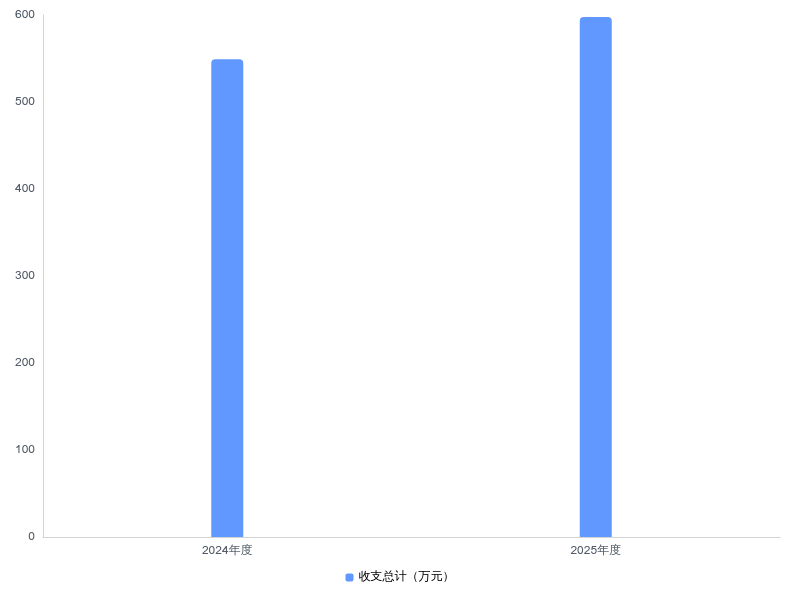
2025年度收、支总计均为597.75万元。与2024年度相比,收、支总计各增加48.60万元,增长8.9%,主要原因是政府投资项目付费增加。
图1:收、支决算总计变动情况
二、收入决算情况说明
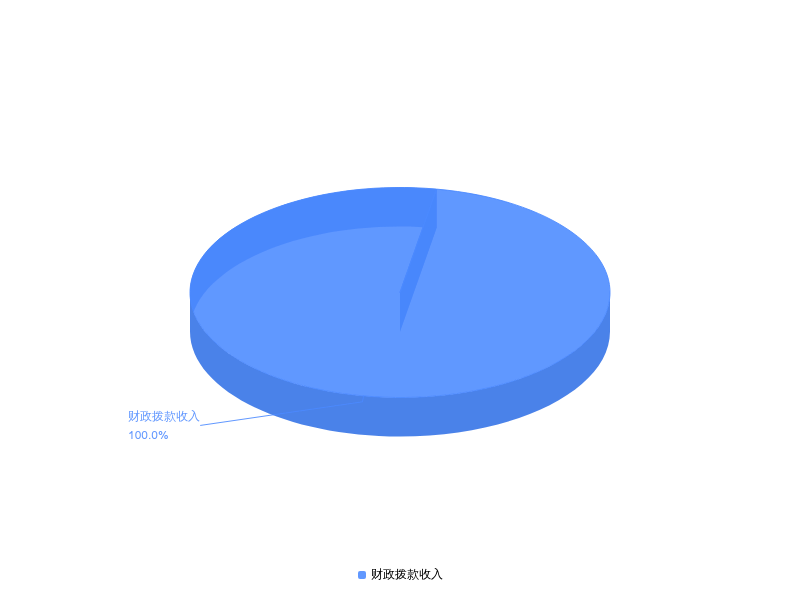
2025年度收入合计578.66万元,与2024年度相比,收入合计增加75.42万元,增长15%。其中:财政拨款收入578.66万元,占本年收入100%;上级补助收入0万元,占本年收入0%;事业收入0万元,占本年收入0%;经营收入0万元,占本年收入0%;附属单位上缴收入0万元,占本年收入0%;其他收入0万元,占本年收入0%。
图2:收入决算结构
三、支出决算情况说明
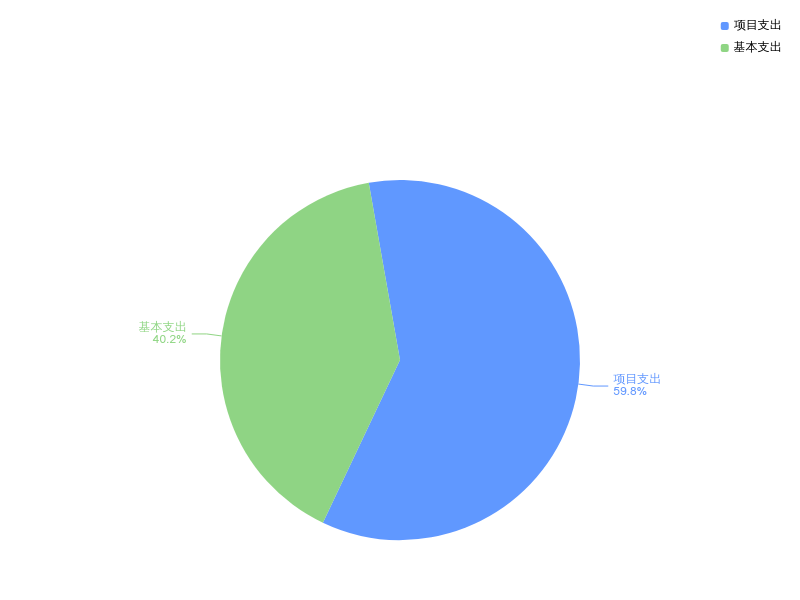
2025年度支出合计588.30万元,与2024年度相比,支出合计增加55.51万元,增长10.4%。其中:基本支出236.36万元,占本年支出40.2%;项目支出351.93万元,占本年支出59.8%;上缴上级支出0万元,占本年支出0%;经营支出0万元,占本年支出0%;对附属单位补助支出0万元,占本年支出0%。
图3:支出决算结构
四、财政拨款收入支出决算总体情况说明
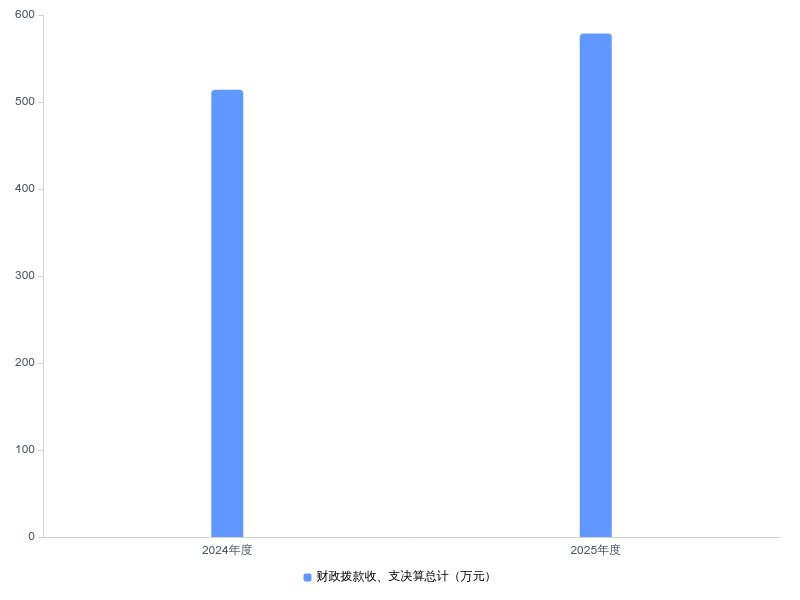
2025年度财政拨款收、支总计均为578.66万元。与2024年度相比,财政拨款收、支总计各增加64.51万元,增长12.5%。主要原因:政府投资项目付费增加。
(一)财政拨款收入情况
2025年度财政拨款收入中,一般公共预算财政拨款收入578.66万元,比2024年度决算数增加77.24万元。增加主要原因:政府投资项目付费增加。政府性基金预算财政拨款收入0万元,比2024年度决算数持平。国有资本经营预算财政拨款收入0万元,比2024年度决算数持平。
(二)财政拨款支出情况
2025年度财政拨款支出按照支出功能分类,公用支出方面的支出规模较大(或占财政拨款支出总额的比重较高),主要是:委托业务费(科目名称),2025年度决算数为333.03 万元,占财政拨款支出总额的57.6 %,主要用于政府投资项目评审付费。
图4:财政拨款收、支决算总计变动情况
五、一般公共预算财政拨款支出决算情况说明
(一)一般公共预算财政拨款支出决算总体情况
按照党中央、国务院关于党政机关坚持过紧日子的有关要求,厉行节约办一切事业,严控一般性支出。同时坚持有保有压,优化支出结构,提高资金使用效率,合理保障工资、保险、评审费等重点支出,体现在有关支出科目中。2025年度一般公共预算财政拨款支出578.66万元,占本年支出合计的98.4 %。与2024年度相比,一般公共预算财政拨款支出增加66.57万元,增长13%。主要原因是政府投资项目付费增加。
(二)一般公共预算财政拨款支出决算结构情况
2025年度一般公共预算财政拨款支出578.66万元,主要用于以下方面:
1.一般公共服务支出类支出578.66万元,占100.00%。主要是用于单位工资发放、保险缴费及评审费用支付。
(三)一般公共预算财政拨款支出决算具体情况
2025年度一般公共预算财政拨款支出年初预算为683.56万元,支出决算为578.66万元,完成年初预算的84.7%。其中:
(一般公共预算财政拨款支出决算具体情况,按支出功能分类项级科目逐类分析,简述本部门使用科目)
1.一般公共服务支出具体包括:
(1)一般公共服务支出(类)财政事务(款)事业运行(项)年初预算为217.8万元,支出决算为226.73万元,完成年初预算的___104___%。
(2)一般公共服务支出(类)财政事务(款)其他财政事务支出(项)年初预算为___423.7___万元,支出决算为351.93万元,完成年初预算的___83___%,支出决算数大(小)于年初预算数的主要原因:一是政府投资评审付费项目增加较少。
六、一般公共预算财政拨款基本支出决算情况说明
2025年度一般公共预算财政拨款基本支出226.73万元,具体构成情况如下:
(一)人员经费202.84万元。主要包括:基本工资、津贴补贴、奖金、伙食补助费、绩效工资、机关事业单位基本养老保险缴费、职业年金缴费、职工基本医疗保险缴费、其他社会保障缴费、住房公积金、其他工资福利支出、生活补助。
(二)公用经费23.89万元。主要包括:办公费、印刷费、手续费、水费、电费、会议费、培训费、委托业务费、工会经费、办公设备购置、专用设备购置、信息网络及软件购置更新。
七、政府性基金预算财政拨款收入支出决算情况说明
本部门2025年度无政府性基金预算财政拨款支出。
八、国有资本经营预算财政拨款支出决算情况说明
本单位2025年度无国有资本经营预算财政拨款支出。
九、财政拨款“三公”经费支出决算情况说明
(一)“三公”经费财政拨款支出决算总体情况说明
2025年度“三公”经费财政拨款支出全年预算为0万元,支出决算为0万元,完成全年预算的0%。较上年持平。
(二)“三公”经费财政拨款支出决算具体情况说明
1.因公出国(境)费用全年预算为0万元,支出决算为0 万元,完成全年预算的0%。较上年持平。全年支出涉及出国(境)团组0个,累计0人次。
2.公务用车购置及运行维护费全年预算为0万元,支出决算为0万元,完成全年预算的0%;较上年持平。
3.公务接待费全年预算为0万元,支出决算为0万元,完成全年预算的0%,较上年持平。决算数持平全年预算数的主要原因:本年度无公务接待费用。
十、机关运行经费支出说明
本单位为非参公管理的事业单位。
十一、政府采购支出说明
本部门 2025年度政府采购支出总额3.08万元,其中:政府采购货物支出3.08万元、政府采购工程支出0万元、政府采购服务支出0万元。授予中小企业合同金额0万元,占政府采购支出总额的0%,其中:授予小微企业合同金额0万元,占授予中小企业合同金额的0%;货物采购授予中小企业合同金额占货物支出金额的0%,工程采购授予中小企业合同金额占工程支出金额的0%,服务采购授予中小企业合同金额占服务支出金额的0%。
十二、国有资产占用情况说明
截至2025年 12月31日,部门(单位)共有车辆0辆,其中,副省级及以上领导干部用车0辆、主要负责人用车0辆、机要通信用车0辆、应急保障用车0辆、执法执勤用车0辆、特种专业技术用车0辆、离退休干部服务用车0辆、其他用车0辆,单位价值100 万元以上设备0台(套)。
十三、预算绩效情况说明
(一)预算绩效管理工作开展情况
根据预算绩效管理要求,本部门组织对2025年度一般公共预算项目支出全面开展绩效自评,其中:二级项目2个,共涉及资金351.93万元,占一般公共预算项目支出总额的61%。
组织开展部门整体绩效评价,评价情况来看,绩效评价分为长期绩效目标和年度绩效目标两个部分,主要在成本,产出、效益、满意度几个方面进行考核。从评价情况来看,资金使用规范,产出和效果达到预期目标,有力保障了单位职能的履行,可持续性强,自评结果良好。
(二)部门决算中项目绩效自评结果
本部门今年在部门决算中反映所有项目绩效自评结果(涉密项目除外)。
政府投资项目评审监管工作经费绩效自评综述:成本指标:项目全年预算数为23.7万元,执行数为18.9万元,完成预算80%,项目资金使用成效良好。主要产出和效益:全年完成以上评审项目414个,依据《潜江市政府投资项目管理办法》组织开展评审项目监管工作,严格执行专款专用。满意度指标:社会满意度100%。
发现的问题及原因:绩效评价指标体系有待进一步完善,绩效目标的编制和绩效运行监控结果的应用有待进一步加强。
下一步改进措施:充分应用绩效运行监控结果,对于因客观因素导致预算支出预计存在增加的,要本着实事求是的原则,及时按程序申请调增预算。
政府投资项目评审费绩效自评综述:成本指标:项目全年预算数为400万元,执行数为333万元,完成预算83%,项目资金使用成效良好。主要产出和效益:全年完成50万元以上评审委托付费项目数302个,依据《潜江市政府投资项目管理办法》组织开展评审项目监管工作,严格执行专款专用。满意度指标:社会满意度100%。
发现的问题及原因:绩效评价指标体系有待进一步完善,绩效目标的编制和绩效运行监控结果的应用有待进一步加强。
下一步改进措施:充分应用绩效运行监控结果,对于因客观因素导致预算支出预计存在增加的,要本着实事求是的原则,及时按程序申请调增预算。
(三)绩效评价结果应用情况
部门绩效评价结果应用情况。至部门决算公开时已经应用的情况。例如:加强项目规划、绩效目标管理、完善项目分配办法和管理办法、加强项目管理、结果与预算安排相结合等。
部门绩效评价结果拟应用情况。至部门决算公开时还未应用但拟应用的情况。例如:加强项目规划、绩效目标管理、完善项目分配办法和管理办法、加强项目管理、结果与预算安排相结合等。
十四、财政专项支出、专项转移支付支出情况说明
凡涉及财政专项支出、专项转移支付支出的省级部门参照部门预算公开的范围、体例和内容,分地区、分项目进行公开。
第四部分 其他需要说明的情况
第五部分 名词解释
(一)一般公共预算财政拨款收入:指省级财政一般公共预算当年拨付的资金。
(二)政府性基金预算财政拨款收入:指省级财政政府性基金预算当年拨付的资金。
(三)国有资本经营预算财政拨款收入:指省级财政国有资本经营预算当年拨付的资金。
(四)上级补助收入:指事业单位从主管部门和上级单位取得的非财政补助收入。
(五)事业收入:指事业单位开展专业业务活动及其辅助活动取得的收入。
(六)经营收入:指事业单位在专业业务活动及其辅助活动之外开展非独立核算经营活动取得的收入。
(七)附属单位上缴收入:指事业单位附属独立核算单位按照有关规定上缴的收入。
(八)其他收入:指单位取得的除上述“一般公共预算财政拨款收入”、“政府性基金预算财政拨款收入”、“国有资本经营预算财政拨款收入”、“上级补助收入”、“事业收入”、“经营收入”、“附属单位上缴收入”等收入以外的各项收入。(该项名词解释中“上述……等收入”请依据部门收入的实际情况进行解释)
(九)使用非财政拨款结余(含专用结余):指事业单位按照预算管理要求使用非财政拨款结余弥补收支差额的金额,以及使用专用结余安排支出的金额。
(十)年初结转和结余:指以前年度安排、结转到本年仍按原规定用途继续使用的资金,或项目已完成等产生的结余资金。
(十一)本部门使用的支出功能分类科目(到项级)
1.一般公共服务(类)财政事务(款)行政运行(项)
2.…
(参考《2025年政府收支分类科目》说明逐项解释)
(十二)结余分配:指事业单位按照会计制度规定缴纳的企业所得税、提取的专用结余以及转入非财政拨款结余的金额等。
(十三)年末结转和结余:指单位按有关规定结转到下年或以后年度继续使用的资金,或项目已完成等产生的结余资金。
(十四)基本支出:指为保障机构正常运转、完成日常工作任务而发生的人员支出和公用支出。
(十五)项目支出:指在基本支出之外为完成特定行政任务或事业发展目标所发生的支出。
(十六)经营支出:指事业单位在专业业务活动及其辅助活动之外开展非独立核算经营活动发生的支出。
(十七)“三公”经费:纳入省级财政预决算管理的“三公”经费,是指省直部门用财政拨款安排的因公出国(境)费、公务用车购置及运行维护费和公务接待费。其中,因公出国(境)费反映单位公务出国(境)的国际旅费、国外城市间交通费、住宿费、伙食费、培训费、公杂费等支出;公务用车购置及运行维护费反映单位公务用车购置支出(含车辆购置税、牌照费)及燃料费、维修费、过桥过路费、保险费、安全奖励费用等支出;公务接待费反映单位按规定开支的各类公务接待(含外宾接待)费用。
(十八)机关运行经费:指为保障行政单位(包括参照公务员法管理的事业单位)运行用于购买货物和服务的各项资金,包括办公费、印刷费、邮电费、差旅费、会议费、福利费、日常维修费、专用材料及一般设备购置费、办公用房水电费、办公用房取暖费、办公用房物业管理费、公务用车运行维护费以及其他费用。
(十九)其他专用名词。
第六部分 附件
2025年度潜江市财政投资评审中心决算公开批复表格
扫一扫在手机上查看当前页面
 我要纠错
 关闭窗口